Å drive virksomhet i Spania er en reell mulighet for utenlandsboende, men regnskaps- og skattesystemet har sin egen logikk, sine egne skjemaer og sine egne frister. De fleste problemene vi ser, er ikke kompliserte: de skyldes at man tar for gitt at reglene fungerer som i hjemlandet, eller at man venter med papirarbeidet til det haster. Denne artikkelen går gjennom feilene vi oftest ser, og hvordan du unngår dem.
Hvilke feil i skattemessig etterlevelse bør utenlandsboende unngå i Spania?
Å begynne å drive før registreringen er på plass. Registreringsmeldingen til den spanske skattemyndigheten (Agencia Tributaria), Modelo 036, må leveres før du starter virksomheten, gjennomfører transaksjoner eller får plikt til å foreta skattetrekk. Å fakturere først og registrere seg etterpå skaper problemer som kunne vært unngått.
Å ikke oppdatere registreringsmeldingen. Når virksomheten, lokalene, mva-stillingen eller handelen innen EU endres, må registreringsmeldingen også oppdateres.
Å tro at det finnes en registreringsgrense for merverdiavgift. Spania har ingen generell registreringsgrense for merverdiavgift (IVA) for virksomheter som er etablert her. En virksomhet som foretar avgiftspliktige leveranser, beregner merverdiavgift fra første faktura. Veiledningen vår om merverdiavgift forklarer hvorfor beløpet på 85 000 euro som nevnes på nettet, ikke gjelder i Spania.
Å oversitte frister. De kvartalsvise mva-meldingene skal leveres i løpet av de første 20 dagene i april, juli og oktober og de første 30 dagene i januar. Selskapsskatten og årsregnskapet har sin egen kalender. Sjekklisten vår for regnskapet det første året går gjennom disse fristene.
Å oppgi inntekt feil. Hver inntektskilde må oppgis i riktig skattemelding, også inntekt fra utlandet for personer som er skattemessig bosatt i Spania.
Hvilke trygdeavgifter overser utenlandsboende gründere ofte?
- Avgifter for selvstendig næringsdrivende. Siden 2023 betaler personer som arbeider for seg selv, trygdeavgift etter netto årsinntekt. De velger et avgiftsgrunnlag fra årlige tabeller og justerer det hvis inntekten endrer seg. Velger du et grunnlag som ikke stemmer med den faktiske inntekten, blir det justeringer senere.
- Daglige ledere i eget selskap. Ledere som styrer selskapet sitt og har reell kontroll over det, omfattes som hovedregel av ordningen for selvstendig næringsdrivende (artikkel 305 i den alminnelige trygdeloven, Ley General de la Seguridad Social). Mange eiere som også leder selskapet, regner ikke med dette.
- Ansatte. En arbeidsgiver må registrere seg i trygdesystemet (Seguridad Social) før virksomheten starter, og melde inn hver arbeidstaker før vedkommende begynner å arbeide. For sen innmelding er en av de vanligste og dyreste feilene.
Hvilke feil gjør virksomheter drevet av utenlandsboende ofte med merverdiavgift og fakturahåndtering?
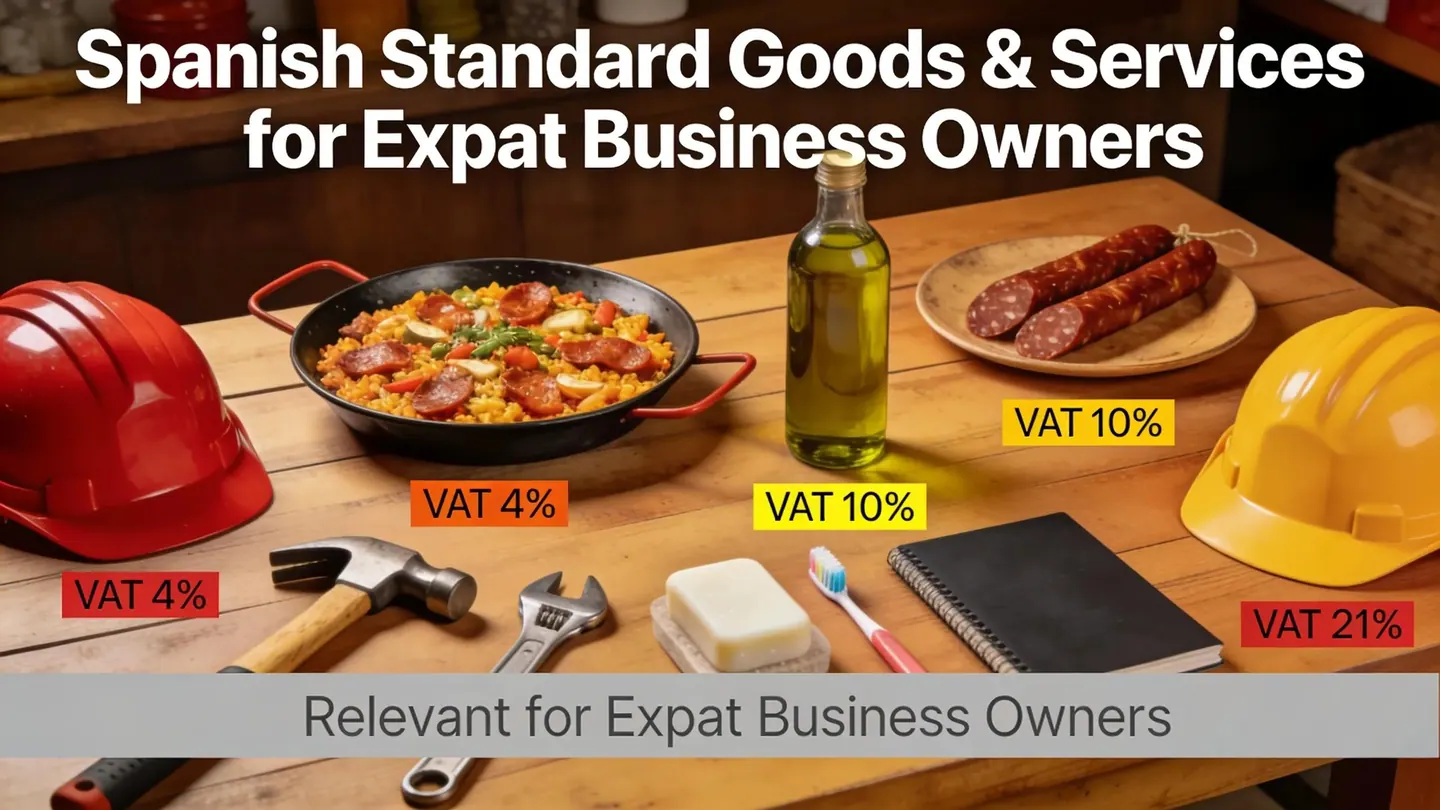
- Å bruke feil sats: Spania har en alminnelig sats på 21 % og reduserte satser på 10 % og 4 %, som avhenger av nøyaktig hvilken vare eller tjeneste det gjelder.
- Å behandle et salg til en virksomhet i EU som avgiftsfritt uten å kontrollere vilkårene, for eksempel at kunden har et gyldig mva-nummer i EU, og at salget tas med i den sammenfattende oppgaven (Modelo 349).
- Å trekke fra merverdiavgift på kostnader som ikke har med virksomheten å gjøre, eller uten gyldig faktura.
- Å levere mva-meldingen kvartalsvis når virksomheten har plikt til å levere månedlig, eller omvendt.
En enkel og konsekvent faktureringsrutine fra starten av forhindrer de fleste av disse feilene.
Hvilke feil i oppbevaringen av fakturaer fører til sanksjoner i Spania?
Å oppbevare fakturaer er et lovkrav, ikke bare god praksis. Handelsloven (Código de Comercio) krever at virksomheter oppbevarer regnskapsbøker, korrespondanse og bilag, ordentlig organisert, i seks år fra siste postering. Vanlige feil er manglende fakturaer for kostnader, fakturaer uten kundens eller leverandørens skatteidentifikasjonsnummer og dokumentasjon som er spredt på e-post, papir og apper. Ett ordnet arkiv, digitalt eller fysisk, løser de fleste av dem.
Hvordan påvirker feil i bokføring og økonomisk rapportering selskaper drevet av utenlandsboende i Spania?
Dårlig bokføring skjuler den reelle økonomiske stillingen til virksomheten og fører til dårlige beslutninger. De vanligste problemene er posteringer som føres flere måneder for sent, bankkontoer som aldri blir avstemt, og manglende oversikt over likviditeten. Handelsloven krever et ordnet regnskap som registrerer alle transaksjoner kronologisk, så dette er spørsmål om etterlevelse like mye som om styring. Se artikkelen vår om bokføring i Spania.
Hvordan kan feil i regnskapsdokumentasjonen påvirke skattekontroller og sanksjoner?
Hvis tallene i skattemeldingene ikke kan underbygges av regnskapsbøkene og dokumentene, kan skattemyndigheten endre skatten som skal betales, kreve forsinkelsesrenter og ilegge sanksjoner. Etter den alminnelige skatteloven (Ley General Tributaria) er det en overtredelse å unnlate å betale skatt som en korrekt skattemelding ville ha vist, og sanksjonene kan utgjøre mellom 100 % og 150 % av det ubetalte beløpet i svært alvorlige tilfeller. Regelmessig avstemming og en rådgiver som går gjennom tallene før hver skattemelding, reduserer denne risikoen.
Hvilke juridiske og administrative fallgruver bør utenlandsboende unngå når de registrerer virksomheten sin i Spania?
- Å velge selskapsform av vane i stedet for etter en analyse: se veiledningen vår om valg av selskapsform i Spania.
- Å stole på utdaterte tall: for eksempel har minstekapitalen i et spansk Sociedad Limitada (SL), et aksjeselskap med begrenset ansvar, vært 1 euro siden Ley 18/2022, ikke 3 000 euro.
- Å forveksle identifikasjonsnummeret for utlendinger (NIE) med en oppholds- eller arbeidstillatelse.
- Å vente med selskapets regnskapsbøker og årsregnskap til slutten av året.
Hva er konsekvensene av å ikke oppfylle administrative forpliktelser?
Forsømte forpliktelser fører til sanksjoner, renter og i alvorlige tilfeller problemer for selskapets ledere personlig. Selskaper må for eksempel utarbeide årsregnskapet innen tre måneder etter årsslutt, få det godkjent innen seks måneder og sende det til handelsregisteret (Registro Mercantil) innen én måned etter godkjenningen. Den enkleste beskyttelsen er å føre en kalender over disse forpliktelsene og gå gjennom den med rådgiveren din hvert kvartal.
Ofte stilte spørsmål
Hvor langt tilbake i tid kan skattemyndighetene gå i Spania?
Som hovedregel foreldes skattemyndighetens rett til å fastsette skatt etter fire år (artikkel 66 i den alminnelige skatteloven), og fristen kan avbrytes, for eksempel av en skattekontroll. I tillegg krever handelsloven at virksomheter oppbevarer regnskapsbøker og dokumenter i seks år.
Er det spanske trygdenummeret det samme som NIE-nummeret?
Nei. NIE-nummeret er identifikasjonsnummeret for utlendinger og som hovedregel også deres skatteidentifikasjonsnummer. Medlemsnummeret i trygdesystemet tildeles separat av trygdesystemets generalkasse (Tesorería General de la Seguridad Social) når en person registreres (meldes inn) i systemet for første gang.
Slik kan vi hjelpe
MMR Consultant har base i Málaga og kontorer i Marbella. Teamene våre innen regnskap, skatt og lønn hjelper virksomheter drevet av utenlandsboende med å holde orden på registreringer, regnskapsbøker og skattemeldinger. Kontakt oss for en gjennomgang.
Kilder
Kontrollert 14. oktober 2026.
- Agencia Tributaria, Ofte stilte spørsmål om Modelo 036.
- Seguridad Social, avgiftssystemet for selvstendig næringsdrivende basert på nettoinntekt.
- Boletín Oficial del Estado, Den alminnelige trygdeloven (Ley General de la Seguridad Social), artikkel 305.
- Boletín Oficial del Estado, Forskriften om registrering i trygdesystemet (Real Decreto 84/1996), artikkel 5, 21 og 32 (registrering av arbeidsgivere og arbeidstakere; trygdenummer).
- Boletín Oficial del Estado, Merverdiavgiftsforskriften, artikkel 71, og merverdiavgiftsloven, artikkel 25, 90, 91 og 120.
- Boletín Oficial del Estado, Handelsloven (Código de Comercio), artikkel 25 og 30.
- Boletín Oficial del Estado, Den alminnelige skatteloven (Ley General Tributaria), artikkel 66 og 191.
- Boletín Oficial del Estado, Kapitalselskapsloven (Ley de Sociedades de Capital), artikkel 4, 164, 253 og 279.
Denne artikkelen er generell informasjon, ikke skatterådgivning for din sak.