Å styre økonomien i en virksomhet fra et nytt land kan virke overveldende. God bokføring er ikke bare et lovkrav i Spania: det er også det som gjør at du ser hvordan virksomheten faktisk går, leverer skattemeldingene i tide og kan svare på spørsmål fra den spanske skattemyndigheten (Agencia Tributaria) uten stress. Denne artikkelen forklarer hva spansk lov krever, de viktigste fristene og rutinene som gjør bokføringen enklere.
Hvilke lovpålagte krav til bokføring gjelder for virksomheter i Spania?
Handelsloven (Código de Comercio) krever at enhver virksomhet fører et ordnet regnskap som er tilpasset virksomheten, der alle transaksjoner registreres kronologisk, og som gjør det mulig å sette opp balanser og inventarlister med jevne mellomrom (artikkel 25). Selskaper fører som et minimum en journal (Libro Diario) der transaksjonene registreres dag for dag, og en bok for inventar og årsregnskap (Libro de Inventarios y Cuentas Anuales), der saldobalanser føres inn minst hvert kvartal (artikkel 28). For selvstendig næringsdrivende (autónomos) avhenger bokføringsplikten av hvordan inntekten fastsettes: artikkel 104 i inntektsskatteloven (Ley del IRPF) krever at de som driver næringsvirksomhet etter metoden for direkte inntektsfastsettelse (estimación directa), fører regnskap etter handelsloven, og loven fastsetter andre registreringsbøker for andre tilfeller.
Hvilke dokumenter må utenlandsboende og virksomheter oppbevare for å oppfylle spanske skatteregler?
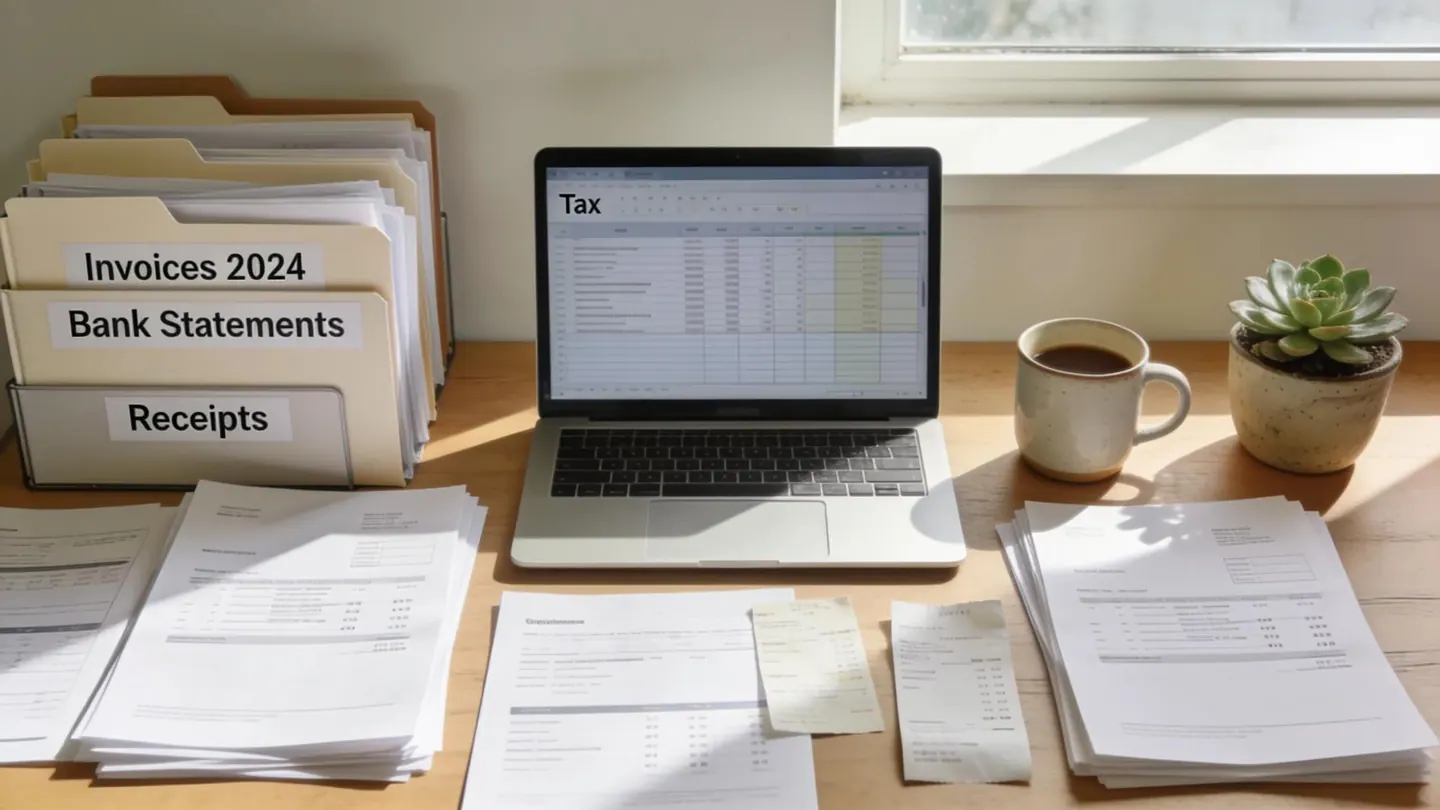
Oppbevar dette på en ordnet måte:
- Fakturaer: kopier av alle utstedte fakturaer og originalene av alle mottatte fakturaer.
- Kontoutskrifter: som dokumentasjon for hver betaling og hver innbetaling.
- Kvitteringer og bilag for forretningsutgifter.
- Kontrakter: med kunder, leverandører, utleiere og ansatte.
- Skattemeldinger og betalingskvitteringer.
- Årsregnskap og regnskapsbøker (selskaper).
Handelsloven krever at virksomheter oppbevarer regnskapsbøker, korrespondanse og bilag i seks år fra siste postering i bøkene (artikkel 30). Skatteretten har sin egen frist: skattemyndighetens rett til å fastsette skatt foreldes som hovedregel etter fire år (artikkel 66 i den alminnelige skatteloven, Ley General Tributaria), og dokumenter som underbygger tall som fortsatt har virkning, for eksempel fremførbare underskudd, kan måtte oppbevares lenger.
Hvor ofte må regnskapsdokumentasjonen leveres og oppdateres etter spansk lov?
Regnskapet må holdes løpende oppdatert. De viktigste periodiske fristene for et selskap der skatteåret følger kalenderåret, er:
| Krav | Frist |
|---|---|
| Årsregnskap | Utarbeides av styret innen 3 måneder etter årsslutt; godkjennes av generalforsamlingen innen 6 måneder; sendes til handelsregisteret (Registro Mercantil) innen 1 måned etter godkjenningen (altså innen 30. juli hvis det godkjennes 30. juni) |
| Selskapsskattemelding (Modelo 200) | Innen 25 kalenderdager etter de 6 månedene som følger etter årsslutt (1. til 25. juli) |
| Kvartalsvis mva-melding (Modelo 303) | De første 20 kalenderdagene i april, juli og oktober; de første 30 kalenderdagene i januar for fjerde kvartal |
| Månedlig mva-melding | Bare for virksomheter som må levere månedlig, for eksempel de som hadde en omsetning på over 6 010 121,04 euro året før: innen de første 30 kalenderdagene i måneden etter |
Din egen kalender avhenger av selskapsformen, de ansatte og driften. Be rådgiveren din om en kalender som er laget for din virksomhet.
Hvordan kan god bokføringspraksis effektivisere driften av virksomheten din i Spania?
God bokføring sparer tid ved hver frist og gir deg pålitelige tall å ta beslutninger på.
Hva er beste praksis for å føre nøyaktig spansk regnskapsdokumentasjon?
- Før løpende. Registrer fakturaer og kvitteringer hver uke eller hver måned, ikke én gang i kvartalet.
- Avstem banken. Kontroller hver måned at regnskapet stemmer med kontoutskriftene.
- Ha ett arkiv. Ett ordnet sted, digitalt eller fysisk, for alle fakturaer og kontrakter.
- Skill mellom forretningsutgifter og private utgifter. Det gjør fradrag og kontroller langt enklere.
- Gå gjennom tallene før hver skattemelding. Se på tallene sammen med rådgiveren din før innlevering, ikke etterpå.
MMR Consultant gir støtte med bokføring og regnskap til virksomheter drevet av utenlandsboende gjennom teamet vårt innen regnskap.
Hvordan reduserer ryddig regnskapsdokumentasjon administrative byrder og kostnader?
Ryddig dokumentasjon gjør at skattemeldingene blir raskere å utarbeide, reduserer risikoen for feil og sanksjoner og gjør det mye enklere å svare på en henvendelse fra skattemyndigheten. Den viser også hvor pengene går, noe som hjelper deg å kutte unødvendige kostnader.
Hvilke bokføringstjenester og digitale verktøy gir best støtte for etterlevelse i virksomheter drevet av utenlandsboende i Spania?
Hvilke eksterne bokføringstjenester finnes for utenlandsboende i Spania?
Mange utenlandsboende bedriftseiere setter ut deler av eller hele arbeidet. MMR Consultant tilbyr blant annet:
- Bokføring og regnskapsføring for privatpersoner og selskaper.
- Utarbeidelse av regnskapsrapporter og balanser.
- Skattemeldinger gjennom teamet vårt innen skatterådgivning.
- Lønnshåndtering gjennom teamet vårt innen lønn.
Hvilke regnskapsprogrammer kan være til hjelp?
Skybaserte regnskapsverktøy som Sage, Xero eller QuickBooks er mye brukt til fakturering, utgiftsoppfølging og rapportering. Før du velger et av dem, bør du sjekke med rådgiveren din at versjonen du bruker, støtter de spanske kravene til fakturering og rapportering, og at den kan eksportere det regnskapsføreren din trenger. Programvare er en hjelp, men den erstatter ikke gjennomgangen til en fagperson som kjenner de spanske reglene.
Hvordan beskytter pålitelig bokføring virksomheten din mot økonomisk risiko og stress i Spania?
Hva er konsekvensene av unøyaktig eller ufullstendig spansk regnskapsdokumentasjon?
- Endringer, renter og sanksjoner. Hvis skattemeldingene ikke kan underbygges av dokumentasjonen, kan skattemyndigheten endre skatten som skal betales, og kreve forsinkelsesrenter. Etter artikkel 191 i den alminnelige skatteloven er det en overtredelse å unnlate å betale skatt som en korrekt skattemelding ville ha vist, med sanksjoner på 100 % til 150 % av det ubetalte beløpet i svært alvorlige tilfeller.
- Problemer med årsregnskapet. Et regnskap som er forsinket eller ufullstendig, gjør det vanskelig å godkjenne og sende det inn i tide.
- Kostbare rettelser. Feil som oppdages sent, betyr som regel endrede skattemeldinger og ekstra arbeid.
Hvordan kan ekspertrådgivning hjelpe utenlandsboende med å håndtere spanske skatteregler?
En rådgiver kan sette opp et bokføringssystem som passer virksomheten din, kontrollere tallene før hver skattemelding og fortelle deg hvilke frister som gjelder for deg. Personlig rådgivning er som regel billigere enn å rette opp feil i etterkant.
Ofte stilte spørsmål
Hvor langt tilbake i tid kan skattemyndighetene gå i Spania?
Som hovedregel foreldes skattemyndighetens rett til å fastsette skatt etter fire år (artikkel 66 i den alminnelige skatteloven). Fristen kan avbrytes, for eksempel av en skattekontroll, og handelsloven krever i tillegg at du oppbevarer regnskapsbøker og dokumenter i seks år.
Slik kan vi hjelpe
MMR Consultant har base i Málaga og kontorer i Marbella. Ønsker du hjelp til å sette opp eller gå gjennom bokføringen din, kan du kontakte oss. For kalenderen for det første året i en ny virksomhet, se sjekklisten vår over de grunnleggende regnskapskravene, og for vanlige fallgruver artikkelen vår om regnskapsfeil utenlandsboende gjør.
Kilder
Kontrollert 14. oktober 2026.
- Boletín Oficial del Estado, Handelsloven (Código de Comercio), artikkel 25, 28 og 30.
- Boletín Oficial del Estado, Kapitalselskapsloven (Ley de Sociedades de Capital), artikkel 164, 253 og 279.
- Boletín Oficial del Estado, Merverdiavgiftsforskriften (Real Decreto 1624/1992), artikkel 71.
- Boletín Oficial del Estado, Selskapsskatteloven, artikkel 124.
- Boletín Oficial del Estado, Inntektsskatteloven for personer, artikkel 104.
- Boletín Oficial del Estado, Den alminnelige skatteloven, artikkel 66 og 191.
Denne artikkelen er generell informasjon, ikke skatterådgivning for din sak.